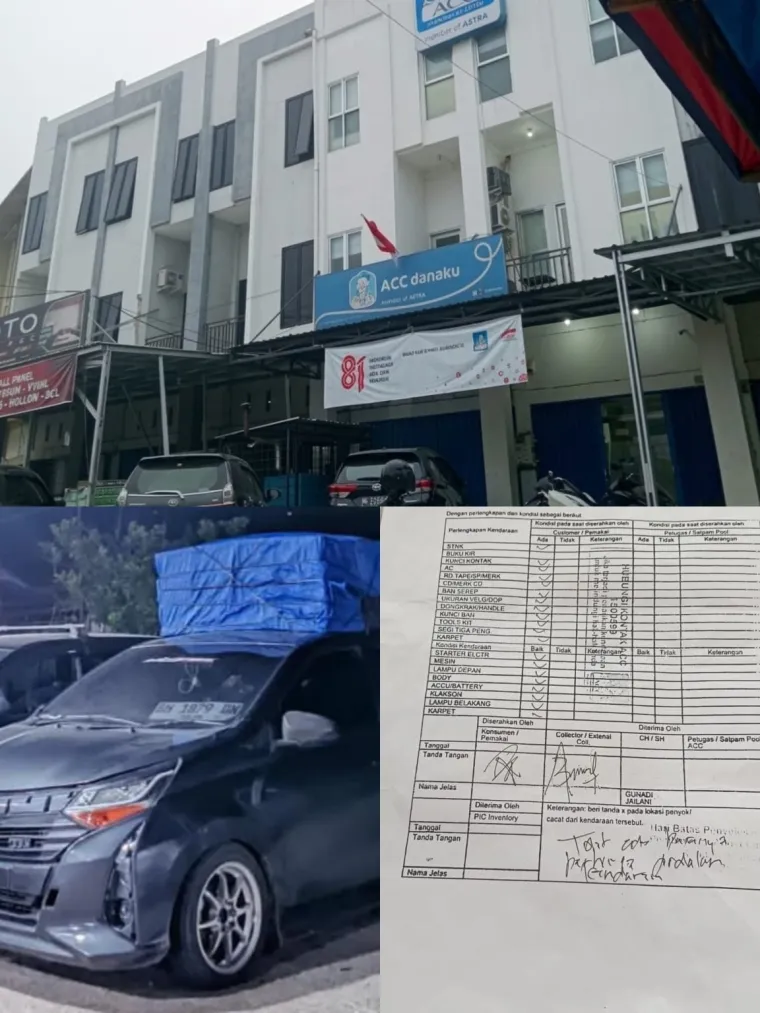
Jika benar terdapat bujuk rayu atau informasi yang menyesatkan mengenai tujuan dokumen, persoalan tersebut juga patut diperiksa berdasarkan ketentuan perlindungan konsumen. Pasal 4 dan Pasal 7 Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen mengatur hak konsumen atas informasi yang benar, jelas, dan jujur serta kewajiban pelaku usaha untuk beritikad baik.
Kasus di Bungo ini semestinya menjadi perhatian aparat penegak hukum dan pengawas sektor jasa keuangan. Penagihan utang merupakan aktivitas yang dapat dilakukan berdasarkan ketentuan hukum, tetapi tidak boleh berubah menjadi intimidasi, penyesatan, pemaksaan, atau pengambilan kendaraan dengan mengabaikan prosedur.
Desakan pemberantasan debt collector nakal perlu diterjemahkan menjadi tindakan nyata. Polri perlu menindaklanjuti laporan masyarakat apabila terdapat dugaan tindak pidana dalam proses penagihan, tanpa menganggap setiap penarikan kendaraan sebagai kejahatan dan tanpa pula mengabaikan dugaan pelanggaran hanya karena debitur memiliki tunggakan.
Penanganan yang tegas dan terukur diperlukan agar masyarakat dapat membedakan penagihan yang sah dari tindakan yang melanggar hukum. Aparat juga perlu memastikan bahwa laporan konsumen diperiksa berdasarkan bukti, bukan semata-mata berdasarkan klaim perusahaan pembiayaan ataupun pengakuan nasabah.Di sisi lain, perusahaan pembiayaan bertanggung jawab memastikan petugas internal maupun pihak ketiga yang bekerja untuknya menjalankan penagihan sesuai ketentuan. Identitas petugas, surat tugas, dokumen penarikan, dasar eksekusi, dan bukti pemberian informasi kepada konsumen perlu dapat diperiksa ketika muncul sengketa.
Otoritas Jasa Keuangan juga dapat diminta mengevaluasi kepatuhan perusahaan terhadap ketentuan perlindungan konsumen dan tata cara penagihan yang berlaku.
Editor : RedakturSumber : Team